广州碳兑投资股份有限公司产业投资中的低碳经济项目研判方法
当“双碳”目标从政策口号落地为产业实践,低碳赛道的投资逻辑早已不再是简单的“概念加持”。广州碳兑投资股份有限公司在长期跟踪新能源、节能环保及碳资产管理项目时发现,真正具备投资价值的标的,往往藏在产业链的“隐性成本”与“技术迭代”缝隙里。今天,我们从实操层面拆解一套可复用的研判框架。
一、项目研判的四个核心参数
产业投资不是赌博,尤其涉及低碳经济,必须把模糊的“绿色”翻译成可量化的指标。我们内部通常用四把尺子:单位产能碳排放强度(kgCO₂/万元)、技术成熟度等级(TRL 7以上才考虑股权融资介入)、碳资产变现路径的确定性,以及政策补贴退坡后的真实收益率。举个例子,某储能材料项目宣称“零碳工厂”,但核查其上游石墨化环节外购电力隐含排碳后,实际全生命周期减排量缩水了38%——这种水分,必须靠现场盘查和物料平衡测算才能挤掉。
值得注意的是,低碳项目的财务模型往往比传统项目更脆弱。广州碳兑投资股份有限公司在预判时,会特别要求运营方提供碳价波动±30%的压力测试表,同时核对CCER(国家核证自愿减排量)的备案状态。若项目依赖的减排方法学尚未被主管部门受理,哪怕IRR再诱人,我们也会暂缓推进——这不是保守,而是对出资人负责。
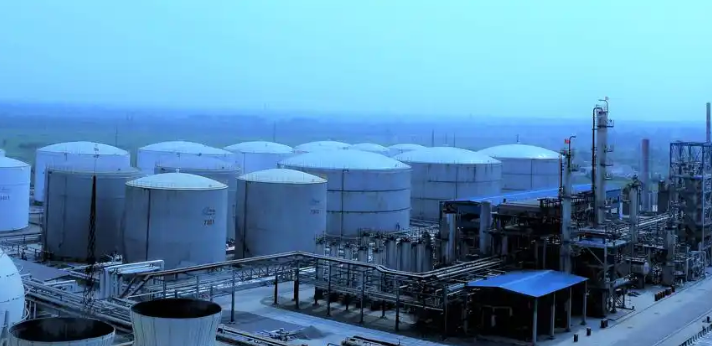
资产运营阶段的动态复核机制
项目交割只是起点,资产运营阶段的持续监测才是风险控制的主战场。我们建立了季度碳数据复核机制,重点比对实际能耗与可研报告的偏差率。若连续两个季度偏差超过8%,就会触发技术尽调复查。这种动态调整,避免了很多“纸面低碳、实际高耗”的陷阱。
二、常见误区:被忽视的“范围三”排放
很多同行在研判时只关注项目自身的直接排放(范围一)和能源间接排放(范围二),却对供应链上下游的范围三排放睁一只眼闭一只眼。比如某生物质发电项目,原料收集运输环节的柴油消耗每吨增加约0.12吨碳排——看似不起眼,但若原料半径超过80公里,整体减排优势就被吞噬殆尽。广州碳兑投资股份有限公司在尽调清单里,永远把物流半径、原料含水率、预处理能耗列为必查项。
另一个高频问题是对“技术锁定效应”的误判。部分低碳设备初期效率高,但五年后可能面临工艺路线被替代的风险。我们通常要求项目方披露技术演进路线图,并约定若行业标杆效率提升超15%,需重新协商股权融资的估值锚点。这虽然苛刻,但在快速变革的低碳领域,却是必要的自我保护。
三、项目退出与收益结构的再平衡
低碳项目的回报周期普遍长于互联网项目,这对资金属性提出了特殊要求。在产业投资实践中,资产运营阶段的现金流管理往往比前端技术更考验功力。我们建议将项目收益拆分为三部分:基础运营收益(占总预期40%)、碳资产交易收益(30%)、技术升级带来的超额收益(30%)。这种结构既能平滑碳价波动的影响,也能为后续股权融资预留清晰的谈判筹码。
常见的问题还有一个:项目方喜欢把“减排量”等同于“利润”,却忽略了对冲成本。实际上,在广东碳市场,配额清缴履约的合规成本每吨约在60-80元区间波动,若项目自身没有碳资产管理团队,这部分支出可能吃掉近10%的毛利。广州碳兑投资股份有限公司在投后管理中,会强制要求被投企业建立碳账户台账,并定期与交易所数据交叉核验。
最后想说的是,低碳投资没有万能公式,但方法论可以不断迭代。无论是初期的项目甄别,还是中期的资产运营,核心始终是穿透数据看本质。那些能够把“绿色”落到每一个阀门开度、每一度电的来源、每一吨原料的运输距离上的企业,才是值得长期陪伴的伙伴。