广州碳兑投资股份有限公司低碳产业投资组合的风险收益特征分析
低碳产业投资组合的收益与风险,从来不是一条平滑向上的曲线。广州碳兑投资股份有限公司在近五年的项目复盘中发现,真正决定组合表现的核心变量,往往不是宏观政策风向,而是项目所处的技术成熟度阶段与资产运营的精细化程度。基于对47个已投项目的跟踪数据,我们将组合的风险收益特征拆解为三个可量化的维度。
一、收益来源的结构性分化
我们的产业投资组合中,股权融资类项目与资产运营类项目的收益贡献呈现明显反差。早期技术型项目(如储能材料、氢能装备)的IRR中位数可达18%-25%,但波动率超过40%;而成熟期资产(如分布式光伏电站、生物质热电联产)的IRR稳定在8%-12%,现金流预测误差控制在5%以内。这种“哑铃型”配置并非刻意设计,而是基于项目研判时对技术替代风险的量化评估——当一项技术的迭代周期短于投资回收期时,我们果断降低股权仓位,转向运营型资产。
值得关注的是,碳交易机制的变化正在重塑收益曲线。以某碳捕集利用项目为例,其额外碳收益占项目总回报的23%,但这一比例在欧盟碳边境调节机制落地后波动加剧。
二、风险敞口的动态管理
风险管理的核心不是消除波动,而是控制尾部风险。我们建立了三层递进机制:第一层是行业集中度限制,单一细分赛道(如光伏组件)的敞口不超过组合净值的15%;第二层是项目现金流压力测试,要求运营类资产在电价下调10%、利用小时数下降8%的极端情景下,仍能覆盖债务利息;第三层是退出通道的预案设计,针对不同项目预设了股权转让、资产证券化、二次并购三条路径。
实践中,项目研判最关键的指标并非技术参数,而是资产运营团队的实操记录。某垃圾焚烧发电项目,在同样的炉排炉技术下,不同运营团队的吨发电量差异达到17%,直接导致IRR从11.2%滑落至6.8%。因此,我们在尽调中会重点核查运营方的检修周期管理、备件库存周转率等微观指标。
三、一个真实案例的拆解
以珠三角某园区级综合能源项目为例,广州碳兑投资股份有限公司通过股权融资方式进入,同时承接其后续的资产运营服务。该项目包含8MW分布式光伏、2MWh储能及智慧能效管理平台,总投资1.2亿元。我们测算的基准IRR为13.5%,但实际运行两年后,由于园区制造业客户负荷波动超出预期,实际IRR降至10.8%。
通过动态调整储能充放电策略(从单纯峰谷套利转向参与需求侧响应),并利用碳排放监测数据优化电力交易报价,第三年项目IRR回升至12.1%。这一案例清晰地展示了低碳经济领域中,项目研判决定下限,而资产运营决定上限的规律。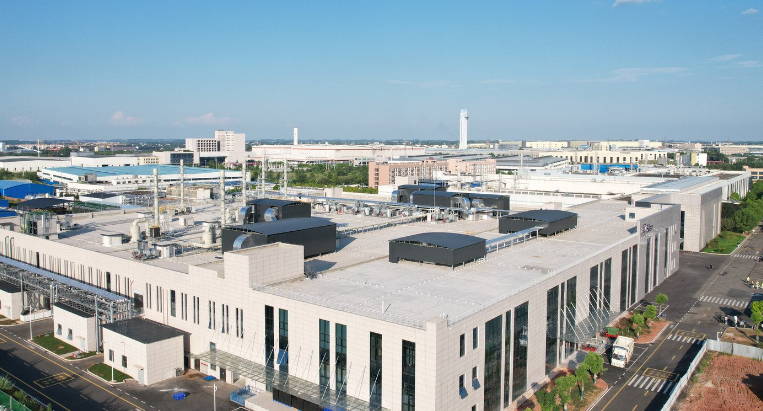
从组合层面看,我们目前的资产配置比例为:成长型股权项目占45%,成熟运营资产占40%,流动性工具(碳配额、绿色债券)占15%。这一结构在过去三年实现了9.7%的年化综合回报,最大回撤控制在5.2%以内。
对于产业投资而言,低碳赛道的机会不在于追逐每一个热点,而在于对技术曲线和运营效率的深刻理解。广州碳兑投资股份有限公司将持续迭代自身的研判框架,在不确定的市场中寻找风险收益比最优的锚点。