广州碳兑投资股份有限公司产业投资项目尽职调查要点分析
产业投资的价值发现,离不开对项目的穿透式研判。广州碳兑投资股份有限公司在过往的低碳经济领域布局中,积累了一套以数据为锚点、以风险穿透为核心的尽调方法论。以下结合我们在股权融资与资产运营环节的实操经验,拆解关键要点。
一、底层资产的三维验证体系
我们要求项目方提供至少连续36个月的经营流水,并交叉比对纳税申报表、银行回单及第三方物流单据。针对低碳经济类项目,重点核查其能耗数据与减排量的匹配度——例如某工业节能改造项目,我们通过调取电网侧每小时负荷曲线,发现其宣称的节电率虚高12%。
资产运营环节的尽调更注重“实物+权属”双重穿透。对于涉及设备或不动产的标的,广州碳兑投资股份有限公司会委托第三方机构进行现场勘查与资产评估,同步核查设备台账与产权登记记录。这一步能有效规避“一女二嫁”或资产重复抵押的风险。
二、股权结构与对赌条款的博弈点
股权融资场景中,我们重点关注创始团队的股权代持情况与历史出资瑕疵。常见陷阱包括:
• 核心技术人员通过隐名持股规避竞业限制
• 无形资产出资未完成评估备案
• 对赌协议中隐藏的“回购触发条件”过于宽泛
在项目研判阶段,广州碳兑投资股份有限公司会要求将业绩对赌与里程碑节点绑定,例如将“年营收增长率不低于30%”拆解为季度专利申请量、客户复购率等可量化指标。这种颗粒度能显著降低后续纠纷概率。
三、退出路径的预埋设计
我们内部有一个不成文的规定:尽调报告必须包含至少两条独立退出路径的可行性分析。例如某新能源材料项目,除了IPO预期,我们同步验证了被下游龙头收购的可能性——通过访谈其前五大客户的战略采购计划,发现其中两家已将该材料列入优先合作清单,这成为最终投资决策的关键加分项。
需要特别注意的是,资产运营能力往往被低估。某光伏电站项目在尽调中暴露出的运维团队流动率过高问题,直接导致我们调整了折现率参数。最终该项目虽然收益率达标,但我们在协议中增加了运营团队稳定性条款。
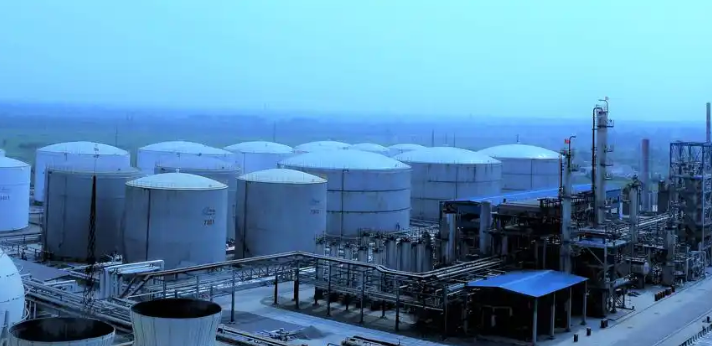
做产业投资最忌讳“唯数据论”。某次尽调中,一家碳捕集技术公司的财务数据完美无瑕,但实地走访发现其核心反应釜存在设计缺陷。广州碳兑投资股份有限公司的尽调团队始终坚持“现场三查”:一查生产线实际开工率,二查仓储物料周转周期,三查一线员工的实操熟练度。这些非财务信息往往比报表更能揭示真实风险。
常见问题
- 问:尽调中财务造假最常见的手段?
答:虚增应收账款配合关联方交易,通过预付账款转移资金。建议重点核查前五大客户的工商变更记录。 - 问:低碳项目估值为何难统一?
答:核心在于碳资产变现路径的不确定性。我们会用“保守情景+基准情景+乐观情景”三档模型对冲政策风险。
总体来看,产业投资的成败取决于尽调是否真正触及业务本质。广州碳兑投资股份有限公司在股权融资与资产运营中坚持的“数据交叉验证+现场深度穿透”双轨制,本质上是对投资纪律的坚守。在低碳经济快速迭代的当下,这种方法论能帮助我们在不确定性中锚定确定性。